


Il tuo noleggio è assicurato, ma questo non significa che tu sia coperto
Ogni auto noleggiata in Grecia include una copertura assicurativa. È vero, ed è anche il motivo per cui tante vacanze finiscono con un addebito che nessuno si aspettava. La copertura standard è il minimo previsto dalla legge. Ti lascia una franchigia, cioè una somma che resta a tuo carico prima che la copertura intervenga, e in genere esclude tre parti dell’auto.
Pneumatici. Vetri. Il sottoscocca.
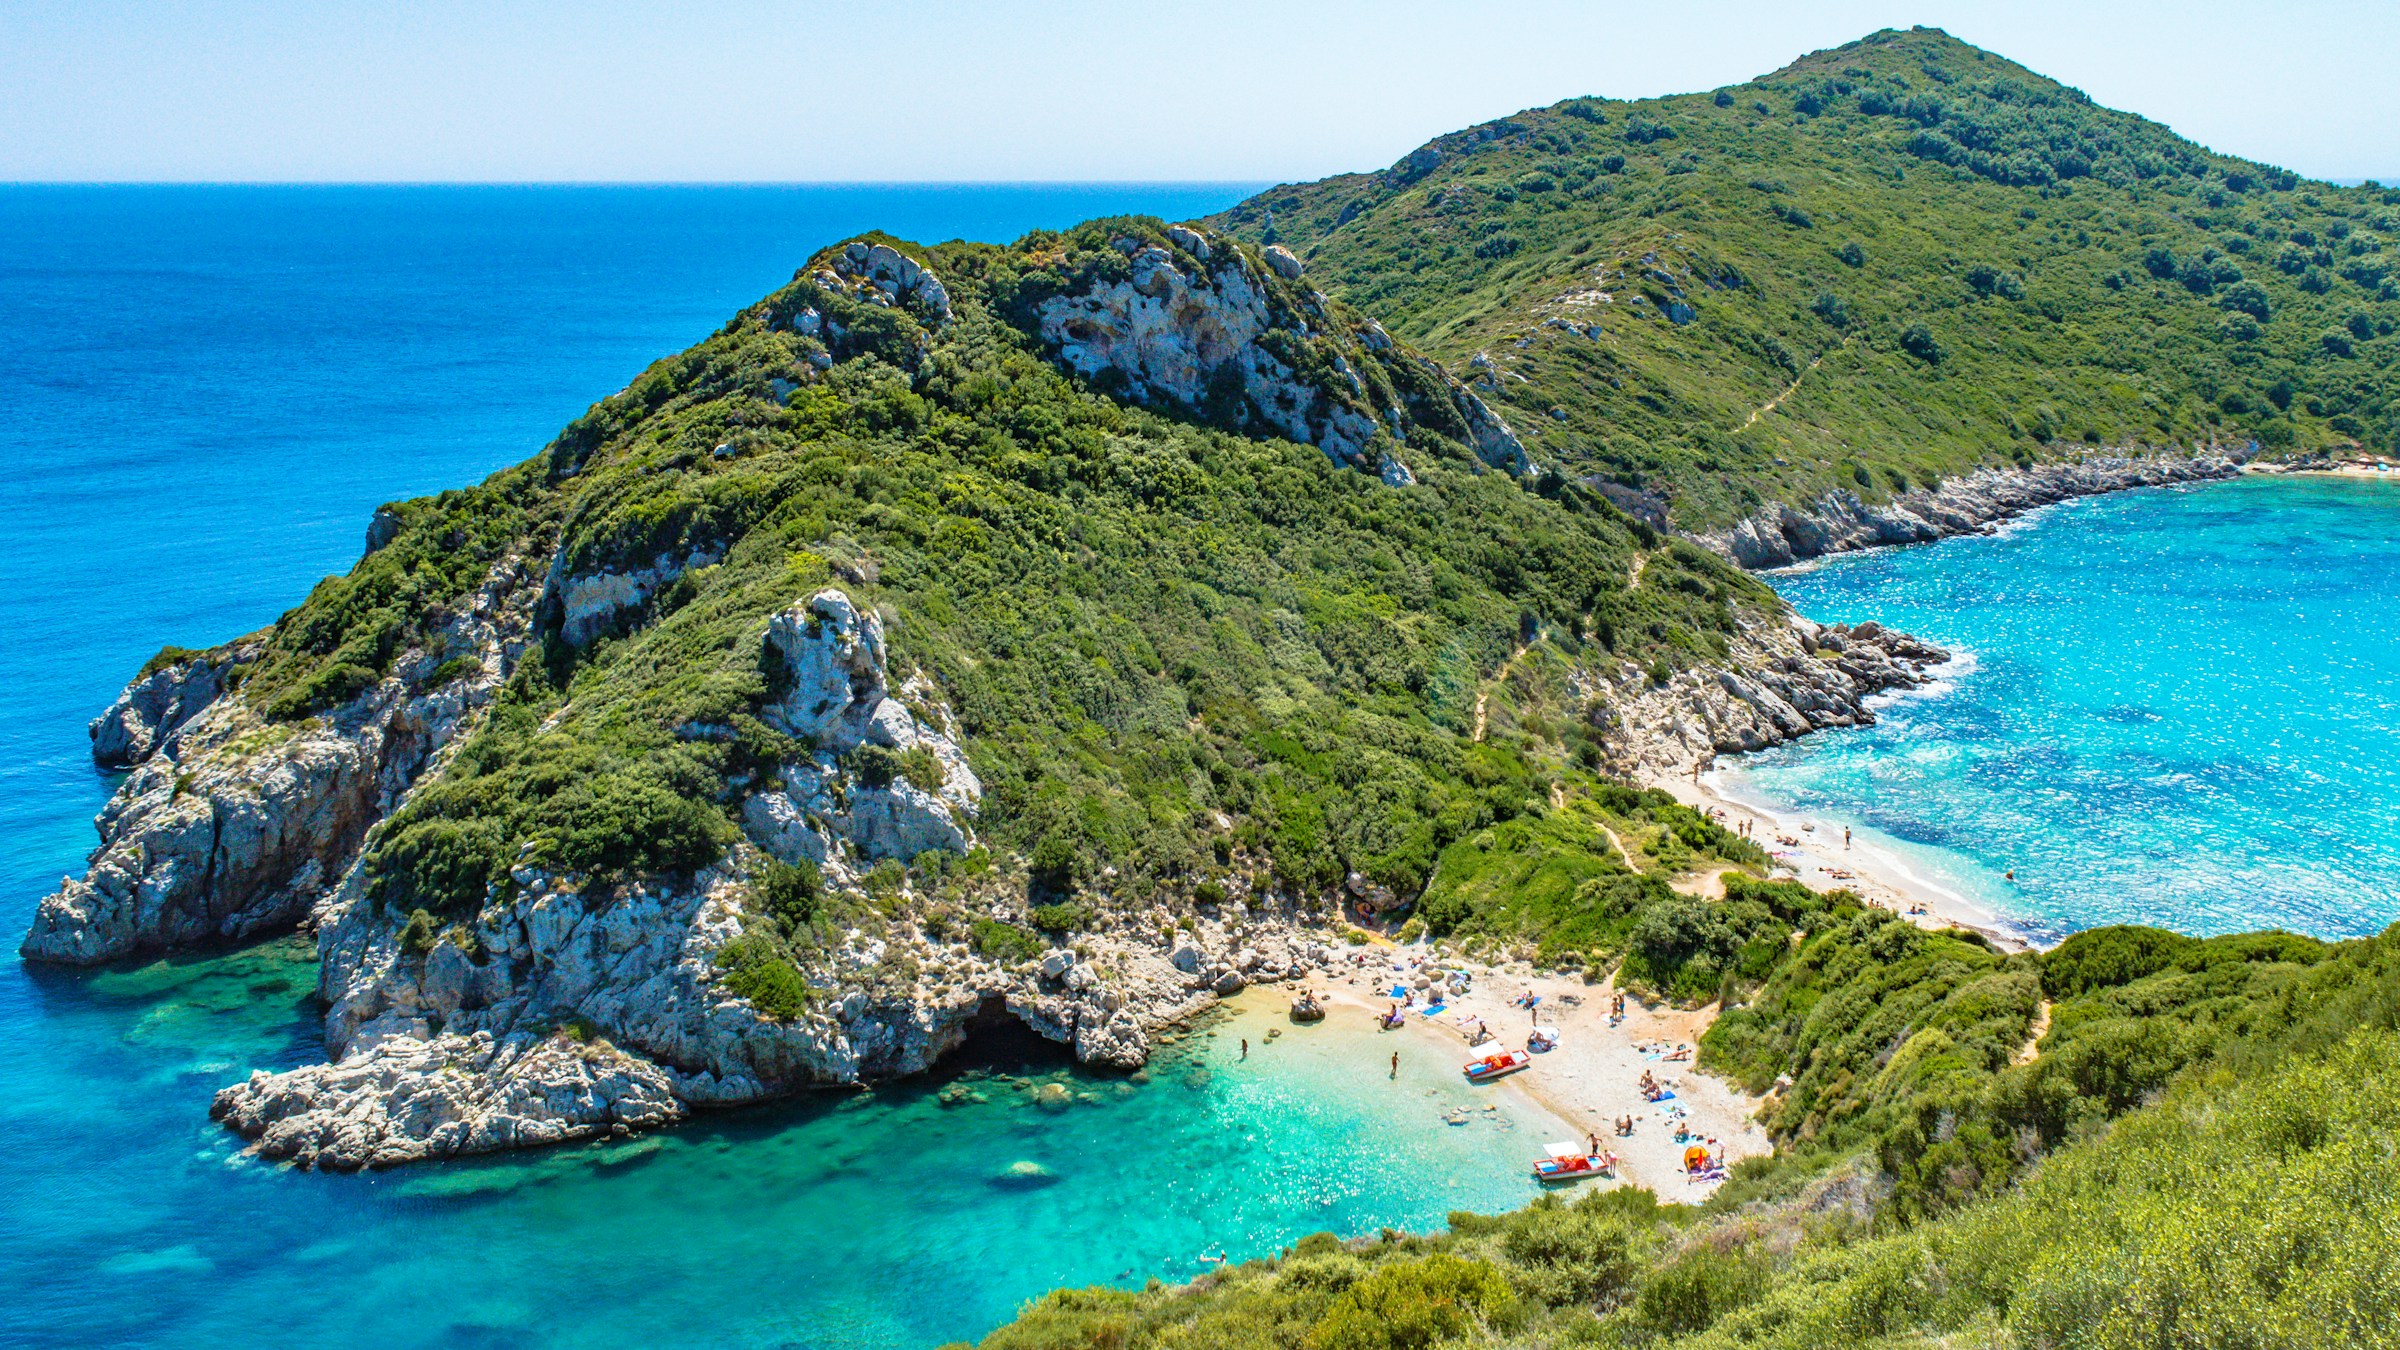
Che, se hai già guidato da queste parti, è un elenco piuttosto preciso di ciò che può danneggiarsi. La strada che scende verso Porto Timoni. Un sasso sollevato da un furgone sulla strada per Paleokastritsa e, il pomeriggio seguente, la scheggiatura che si è allargata sul parabrezza dopo una giornata a quaranta gradi. Il fianco di uno pneumatico che cede su un accesso dissestato a una caletta che, a essere sinceri, ne valeva assolutamente la pena.
Ognuna di queste è una spesa. E ognuna è una spesa che pensavi fosse coperta dall’assicurazione, perché qualcuno dietro una scrivania ti ha detto “copertura completa” e tu eri stanco e c’era una coda.
Quindi: cosa copre effettivamente ogni livello di copertura, a quali rischi ti espone realmente la franchigia, perché esistono quelle tre esclusioni e come capire in circa novanta secondi se la compagnia con cui stai prenotando le copre. Il modo in cui una compagnia gestisce questo aspetto ti dice quasi tutto su come gestisce il resto.
CDW, SCDW, TP, FDW: cosa significano realmente queste sigle
I contratti di noleggio greci si basano su un piccolo alfabeto di acronimi, e il settore trae un discreto vantaggio da questa confusione. Ecco cosa significano effettivamente.
CDW
Collision Damage Waiver. Inclusa di serie. Limita la tua responsabilità per i danni all’auto all’importo della franchigia, invece di esporti all’intero valore del veicolo.
InclusaTP
Protezione contro il furto. Limita la tua responsabilità in caso di furto dell'auto. Di solito è inclusa insieme alla CDW e soggetta alla stessa franchigia.
Di solito inclusaSCDW
Super CDW. La copertura aggiuntiva proposta al banco. Riduce, e a volte elimina, la franchigia. Viene venduta a tariffa giornaliera e spesso l’addetto ha un obiettivo commerciale da raggiungere.
Venduto allo sportelloFDW
Full Damage Waiver. Il livello più alto. Ciò che copre davvero varia moltissimo da una compagnia all’altra, ed è esattamente il motivo per cui vale la pena leggere le esclusioni.
Leggi le esclusioniLa parola “waiver” fa molto più lavoro di quanto sembri. Non significa assicurazione: significa che la società di noleggio accetta di limitare la tua responsabilità oltre una determinata cifra. Sembra una distinzione tecnica, finché non scopri quali danni restano completamente fuori da quella limitazione.
Il nostro consiglio: Leggere il contratto
Cosa include in genere ogni livello di copertura
La copertura varia da compagnia a compagnia, quindi considera questa tabella come una fotografia tipica del mercato, non come una garanzia. La colonna di destra è quella da confrontare con la compagnia con cui stai prenotando.
| Cosa succede | CDW di base | Tipico upsell SCDW | Vera copertura completa |
|---|---|---|---|
| Danni da urto alla carrozzeria | Copertura oltre la franchigia | Copertura con franchigia ridotta | Coperto |
| Furto del veicolo | Coperto oltre la franchigia | Coperto, franchigia ridotta | Coperto |
| La tua franchigia | Da 600 a 1.200 euro | Ridotta, raramente pari a zero | Zero |
| Danni agli pneumatici o foratura | Esclusi | Spesso ancora esclusi | Coperti |
| Parabrezza e vetri | Esclusi | Spesso ancora esclusi | Coperti |
| Sottoscocca e scarico | Esclusi | Spesso ancora esclusi | Coperti |
| Specchietti, luci, copricerchi | Varia, spesso esclusi | Varia | Coperti |
| Chiavi smarrite | Escluse | Di solito escluse | Verifica nello specifico |
| Carburante sbagliato nel serbatoio | Escluso | Escluso | Escluso ovunque |
| Danni su strada non asfaltata | Violazione del contratto | Violazione del contratto | Verifica il contratto |
| Guida in stato di ebbrezza | Invalida tutta la copertura | Invalida tutta la copertura | Invalida tutta la copertura |
| Conducente non indicato nel contratto | Invalida tutta la copertura | Invalida tutta la copertura | Invalida tutta la copertura |
La franchigia: ciò che stai realmente rischiando
Non la tariffa giornaliera, non il deposito. Questa è la cifra che determina quanto ti costa un pomeriggio sfortunato.
La franchigia è la parte che resta a tuo carico prima che la copertura intervenga. Graffi un parafango, hai una franchigia di 900 euro e la riparazione costa 400? Paghi 400 euro. Tutti. L’assicurazione non ha “fallito”: semplicemente non è mai entrata in gioco, ed è più o meno così che la franchigia è pensata per funzionare.
Due aspetti al riguardo che nessuno ti dice spontaneamente. Di solito si applica per sinistro piuttosto che per noleggio, quindi due settimane davvero sfortunate possono comportarne due. Ed è l’importo che una compagnia può addebitare sulla tua carta senza chiedertelo prima, motivo per cui la franchigia e il deposito bloccato sulla tua carta di credito sono in realtà la stessa cosa, solo con due nomi diversi.
Niente di tutto questo è uno scandalo, tra l’altro. Si tratta di una normale struttura commerciale utilizzata in tutta Europa. Ciò che è meno giustificabile è quanto raramente qualcuno ti comunichi l’importo finché non ti ritrovi allo sportello con i bagagli e una coda che si forma alle tue spalle.
Ci sono due aspetti che raramente vengono spiegati spontaneamente. Di solito la franchigia si applica per sinistro, non per noleggio, quindi due incidenti distinti possono comportarla due volte. Ed è anche la cifra che una compagnia può addebitare sulla tua carta, motivo per cui la franchigia e il deposito bloccato sulla carta di credito sono due parti della stessa conversazione.
Invia un'e-mail prima di prenotare. A quanto ammonta la mia franchigia, in euro, e ci sono danni per i quali dovrei pagare più di quella cifra? Se la risposta arriva in una sola frase, hai imparato qualcosa di utile. Se arriva sotto forma di PDF allegato e di un'alzata di spalle, hai comunque imparato qualcosa.
Il nostro consiglio, Prima di prenotare
Fai attenzione alla “riduzione della franchigia”. Ridotta non significa eliminata. Abbassarla da 1.000 a 300 significa che 300 euro del tuo budget potrebbero svanire in un attimo a causa di una manovra di retromarcia mal eseguita, e i parcheggi di Corfù sono pieni di manovre di retromarcia mal eseguite.
Il nostro consiglio, L’upsell
Il nostro verdetto onesto
La franchigia è la cifra più importante dell’intero contratto e quella che difficilmente ti verrà comunicata in anticipo. Assicurati di averla per iscritto prima di prenotare, accanto al prezzo totale e al deposito. Queste tre cifre insieme ti diranno di più su una compagnia di noleggio in trenta secondi di quante testimonianze presenti sulla sua homepage.
Le tre esclusioni di cui nessuno parla
Pneumatici. Vetri. Sottoscocca. In altre parole: tre delle parti che più facilmente si danneggiano su un’isola greca.
Le tre esclusioni di cui nessuno parla
Pneumatici. Vetri. Sottocarro. Altrimenti noti come: le tre cose che si rompono su un'isola greca.
Questo è il punto che sorprende molti clienti, e vale la pena spiegare perché: non si tratta di piccole clausole casuali. Queste tre categorie vengono escluse proprio perché sono tra i danni più frequenti e prevedibili in questo mercato. Le parti dell’auto più esposte sulle strade strette e spesso non asfaltate di Corfù sono esattamente quelle che la copertura standard tende a lasciare fuori.
Ecco il punto che confonde le persone, e vale la pena spiegare con precisione il perché, perché non si tratta di una clausola casuale scritta in piccolo. Questi tre elementi vengono esclusi perché sono i danni più frequenti e più prevedibili in questo mercato. Il che rende la loro esclusione la mossa più redditizia che un assicuratore possa fare. Le parti dell’auto che hanno più probabilità di rompersi sulle strade strette e spesso non asfaltate di Corfù sono proprio quelle che la copertura standard non copre.
Rileggilo, perché è proprio questo il punto centrale. Ti viene venduta una protezione contro ciò che è improbabile, mentre rimani esposto a ciò che è probabile.
Forature e fianchi squarciati sui sentieri sterrati che conducono alle spiagge che vale davvero la pena visitare. È il danno più frequente su un veicolo a noleggio sull’isola e quello più comunemente escluso dalla copertura assicurativa. Un pneumatico di ricambio, montato a Corfù in agosto, non è certo una spesa da poco.
Chiedi nello specificoUn sassolino lanciato da un furgone di passaggio provoca una scheggiatura. Poi il sole fa il resto e, il pomeriggio seguente, la crepa attraversa l’intero parabrezza. Gli specchietti si rompono sulle stradine di paese, dove due auto si incrociano e nessuno dei due conducenti ha voglia di fare retromarcia.
Chiedi in modo specifico Chiedi nello specificoScarico, coppa dell’olio, sospensioni. È il più costoso dei tre e quello a cui quasi nessuno pensa, perché è la parte che non si vede. Basta un tratto sterrato che dalla strada sembrava innocuo. E spesso il danno emerge solo quando riconsegni le chiavi.
Chiedi nello specificoChiedi tutte e quattro le cose insieme e presta attenzione a come arriva la risposta. Una compagnia che copre le tre categorie e ti comunica la franchigia in una sola frase ha già scelto di essere trasparente con te. Novanta secondi: probabilmente i novanta secondi più utili di tutta la prenotazione.
Chiedi in modo specificoLa precisazione importante: le strade sterrate
C’è un’altra parte della questione che va detta chiaramente. La maggior parte dei contratti di noleggio in Grecia vieta l’uso dell’auto su strade non asfaltate. Se percorri una strada sterrata, danneggi il sottoscocca e il contratto lo vieta, alcune compagnie possono considerarlo una violazione contrattuale e la copertura acquistata potrebbe non applicarsi. Non è una particolarità degli operatori meno seri: è una condizione molto diffusa.
Quindi la domanda non è soltanto se il sottoscocca sia coperto. È se lo sia sulle strade che prevedi davvero di percorrere. Su un’isola dove diverse spiagge molto belle si trovano alla fine di una strada sterrata, non è un dettaglio teorico. Chiedi cosa succede se danneggi l’auto su una strada non asfaltata. Fallo prima di lasciare l’aeroporto, non dopo aver lasciato la spiaggia.
E una compagnia che ti dà una risposta chiara, anche quando la risposta è “non è coperto, quindi non percorrere quella strada”, ti è molto più utile di una che dice “sei completamente coperto” e ti lascia scoprire le eccezioni al momento della riconsegna.
Il nostro verdetto onesto
“Copertura completa” è un’espressione, non un prodotto standard. Da sola non significa nulla. Pneumatici, vetri, sottoscocca, franchigia. Fai queste quattro domande a qualsiasi compagnia, compresa la nostra, e capirai molto meglio che tipo di noleggio stai acquistando prima che qualcosa vada storto.
Preferiamo dirti cosa è coperto prima che tu prenoti, invece di spiegartelo al banco di riconsegna. Facci le quattro domande e ti risponderemo a tutte per iscritto, in un’unica e-mail, prima che tu prenda qualsiasi impegno.
Preferiamo dirvi cosa è coperto prima della prenotazione piuttosto che spiegarvelo al banco di riconsegna. Fateci le quattro domande e ti risponderemo per iscritto, in un’unica e-mail, prima che vi impegniate in qualsiasi cosa.
Assicurazione esterna per il rimborso della franchigia: il punto da capire
Costa meno della copertura aggiuntiva al banco. Ma funziona in modo sostanzialmente diverso da come molti immaginano.
Assicurazione di franchigia di terze parti: il trucco
È più conveniente rispetto all'upselling al banco. Inoltre, funziona in modo sostanzialmente diverso da come la maggior parte delle persone pensa.
Le polizze esterne per il rimborso della franchigia, acquistate online prima del viaggio, costano in genere molto meno della copertura aggiuntiva proposta al banco. Per questo vengono spesso consigliate. Ma c’è un aspetto fondamentale: non impediscono alla società di noleggio di addebitarti la franchigia.
Esistono polizze annuali che possono essere convenientiLe polizze di franchigia autonome, acquistate online prima del volo, sono sistematicamente più economiche di qualsiasi cosa venga venduta allo sportello di noleggio. I forum di viaggio le raccomandano costantemente e, solo in termini di prezzo, tale raccomandazione è valida. Ma c’è un intoppo nel loro funzionamento che tende a essere trascurato, e su un’isola greca conta molto di più che a Gatwick.
Questo non le rende prodotti scadenti. Le rende semplicemente prodotti diversi. Possono restituirti il denaro in seguito. Non evitano l’impatto economico durante la vacanza.
Questo non lo rende un prodotto scadente. Lo rende semplicemente diverso. Alla fine protegge i tuoi soldi. Ma non protegge la tua vacanza adesso.
Un’altra complicazione: la maggior parte di queste polizze copre solo i conducenti indicati nel contratto di noleggio. Quindi, se viaggi con un partner o un paio di amici, verifica che tutti coloro che potrebbero guidare siano indicati sia nel contratto che nella polizza. E se qualcuno del gruppo ha meno di 25 anni, leggi attentamente le clausole relative all’età, perché spesso rispecchiano le stesse restrizioni per i giovani conducenti applicate dalle compagnie di noleggio.
Una copertura che evita l’addebito vale più di una copertura che lo rimborsa in seguito. Se una compagnia addebita 900 euro sulla tua carta a Corfù, quei soldi sono usciti dal tuo conto, indipendentemente da ciò che una polizza esterna farà settimane dopo. Se per te questo compromesso è accettabile dipende dal margine che hai nel budget della vacanza.
Il nostro consiglio: Polizze di franchigia
Il nostro verdetto onesto
Una polizza esterna per il rimborso della franchigia può offrire un buon rapporto qualità-prezzo se il noleggio prevede una franchigia elevata e puoi sostenere l’addebito mentre aspetti il rimborso. È però molto diversa da una copertura che evita l’addebito fin dall’inizio. Confrontala con una vera copertura a franchigia zero inclusa nel prezzo, non solo con l’upsell del banco.
La mia carta di credito mi copre?
A volte. Raramente nel modo in cui la gente pensa. E quasi mai nel modo che ti aiuta presso un banco di noleggio in Grecia.
Alcune carte premium offrono la copertura per i danni al noleggio auto come vantaggio aggiuntivo e, se la tua lo fa, bene, vale la pena saperlo. Ma ci sono tre cose da considerare prima di fare affidamento su di essa e, onestamente, preferiremmo che chiamassi la tua banca piuttosto che fidarti della nostra parola su tutto questo.
In primo luogo, la copertura è molto spesso secondaria, il che significa che paga solo ciò che la tua altra assicurazione non ha coperto, e la procedura di richiesta di risarcimento si svolge di conseguenza. In secondo luogo, molte polizze delle carte escludono esattamente le stesse categorie previste dal contratto di noleggio, quindi la lacuna che speravi di colmare rimane ancora aperta. Terzo, e questo è l’aspetto pratico: nessun vantaggio della carta elimina il deposito cauzionale. La società di noleggio bloccherà comunque il denaro. E il reparto assicurativo della carta è un universo completamente separato dalla persona che ti sta di fronte all’aeroporto di Corfù alle undici e mezza di sera.
La copertura della carta tende inoltre a richiedere che abbiate rifiutato la polizza di esonero dalla responsabilità della società di noleggio e che l’intero noleggio sia stato addebitato su quella carta. Entrambe le condizioni sono facili da violare accidentalmente. Nessuna delle due viene scoperta finché non presentate la richiesta di risarcimento.
Cosa fare concretamente
Chiama l’emittente della tua carta prima di partire e fai tre domande precise. La copertura per i danni da noleggio è primaria o secondaria? È valida in Grecia? Copre pneumatici, vetri e sottoscocca? Chiedi una conferma scritta, se possibile. Dieci minuti al telefono oggi valgono molto più di una discussione fra tre mesi.
Quindi considera qualsiasi cosa ti dicano come una rete di sicurezza piuttosto che come un piano. Il deposito viene comunque bloccato. Il banco noleggio addebita comunque la carta. Il vantaggio della carta, ammesso che esista, è un’ulteriore via per ottenere un rimborso, non uno scudo.
Se danneggi l'auto: cosa fare
Il fattore determinante per stabilire quanto ti costerà è ciò che farai nella prima ora.
Allontanarsi dalla scena, anche per una cosa di poco conto, può invalidare completamente la tua copertura, e se è coinvolta qualcun'altra persona qui si tratta di un reato penale. Qualunque sia il costo dei danni, costa meno di quanto costa questo.
Questo è il passaggio che le persone tendono a saltare, perché sperano segretamente che l'intera faccenda si risolva da sola. Ma non sarà così. Inoltre, i danni riscontrati al momento della riconsegna vengono trattati in modo molto diverso rispetto a quelli segnalati telefonicamente dal cliente stesso.
La maggior parte delle polizze lo richiede in caso di incidenti che coinvolgono un altro veicolo, una terza parte o un furto. Senza di esso, una richiesta di risarcimento che avrebbe dovuto essere di routine si trasforma in una richiesta che viene respinta.
I danni, il punto in cui si trovano le auto, la strada, l’altra targa, la scena più ampia. Più foto di quante sembrino ragionevoli. Non costano nulla e sono l’unica testimonianza di ciò che è accaduto che non si basi sulla memoria di nessuno.
Il nostro verdetto onesto
Quasi tutte le controversie assicurative di cui sentiamo parlare hanno la stessa origine: il danno non è stato segnalato al momento. Segnalalo, fotografalo e lascia che sia la compagnia a gestirlo. Una copertura che hai invalidato restando in silenzio vale esattamente quanto una copertura che non hai mai acquistato.
Come proteggersi, con qualsiasi agenzia di noleggio
Nessuna di queste indicazioni è specifica per noi. Valgono tutte, indipendentemente dalla compagnia con cui prenoti.
Filma l’auto. Due volte.
Fai un video lento dell’auto al ritiro e un altro alla riconsegna, con la data visibile. Inquadra anche ruote, parabrezza e, rapidamente, il sottoscocca. Bastano novanta secondi. Può chiudere una contestazione prima ancora che inizi ed è una delle precauzioni più economiche che puoi prendere.
Poni le quattro domande
Qual è la mia franchigia? Pneumatici. Vetri. Sottoscocca. Chiedilo via e-mail, così la risposta resta per iscritto, e fallo prima di pagare, non al banco con i bagagli a terra e una coda alle spalle.
Indica il nome di ogni conducente
Incluso chi “guiderà solo una volta, giusto fino alla spiaggia”. Se al volante c’è un conducente non indicato nel contratto, la copertura può essere invalidata. Inserisci nel contratto ogni persona che potrebbe guidare.
Controlla il foglio dei danni
Fai il giro dell’auto insieme all’addetto e fai segnare sul modulo ogni graffio, scheggiatura e danno al cerchio causato da un cordolo prima di partire. Se non è riportato sul modulo, la responsabilità è tua. Scatta anche una foto del modulo.
Conosci la regola delle strade sterrate
Molti contratti in Grecia vietano le strade non asfaltate. Se diverse spiagge del tuo itinerario si trovano alla fine di una strada sterrata, chiarisci la regola prima di partire, non dopo. Chiedi qual è la posizione reale della compagnia.
Fatevi firmare il documento di riconsegna
Non lasciare semplicemente le chiavi in una cassetta e correre a prendere il volo. Se possibile, fai controllare l’auto insieme a un addetto e ottieni una conferma scritta, o almeno una foto, che documenti la riconsegna senza problemi.
Domande frequenti
Qual è la franchigia per un'auto a noleggio in Grecia?
Gli pneumatici e i parabrezza sono coperti dall’assicurazione di noleggio in Grecia?
Devo acquistare l’assicurazione aggiuntiva al banco di noleggio?
Vale la pena acquistare un’assicurazione esterna per il rimborso della franchigia?
L’assicurazione della mia carta di credito copre un’auto a noleggio in Grecia?
Cosa succede se danneggio un’auto a noleggio su una strada sterrata?
Cosa devo fare subito dopo aver danneggiato un'auto a noleggio?
Cosa rende completamente nulla l’assicurazione sull’auto a noleggio in Grecia?
Facci le quattro domande
Qual è la mia franchigia? Pneumatici. Vetri. Sottoscocca. Ti risponderemo per iscritto a tutte e quattro le domande prima che tu prenoti, senza farti chiedere due volte. Nessun deposito, nessuna carta di credito richiesta, conducenti dai 18 anni.
Sfoglia la nostra flotta Ottieni una risposta chiara
Previous article
Corfù a settembre: clima, mare e cosa è aperto

Next article
Temperature a Corfù mese per mese: guida completa a clima e meteo

Condividi:


Related Articles
Planning this route?
We can help you choose the right car for Corfu
If your itinerary includes villages, beaches or mountain roads, browse the fleet or ask us directly which category fits best.